Il vino mondiale non è fermo. Si sta ridisegnando. Nel 2025, secondo la nuova fotografia dell’Oiv, il settore vitivinicolo globale si è mosso dentro una tensione sempre più evidente: meno vigneti, produzione ancora sotto le medie storiche, consumi al livello più basso dal 1957 e commercio internazionale frenato da dazi, domanda debole e incertezza geopolitica. Ma proprio in questa contrazione si intravede anche un nuovo equilibrio, fragile ma reale, tra offerta e domanda.
L’Organizzazione Internazionale della Vigna e del Vino ha presentato il nuovo rapporto State of the World Wine Sector in 2025, delineando uno scenario in cui il mercato globale continua ad adattarsi a una combinazione di variabilità climatica, rallentamento dei consumi e crescente incertezza commerciale. Il valore degli scambi resta superiore ai livelli pre-Covid, ma nel 2025 sia i volumi sia il valore hanno segnato una battuta d’arresto.
Il vino mondiale nel 2025: la parola chiave è adattamento
Il direttore generale dell’Oiv, John Barker, sintetizza così il momento attraversato dal settore: “Negli ultimi anni, il settore vitivinicolo si è adattato alle sfide climatiche, economiche e sociali. Nel 2025, le tensioni commerciali legate alle politiche tariffarie hanno rappresentato un ulteriore fattore di pressione esterna che produttori, esportatori e operatori della filiera hanno dovuto affrontare”.
Il punto centrale è proprio questo: il vino non sta vivendo una semplice fase negativa, ma una trasformazione strutturale. Cambiano i consumatori, cambiano le geografie produttive, cambia il peso del commercio internazionale e cambia anche la gestione della capacità produttiva.
La nuova normalità del vino nasce dall’incrocio di tre fenomeni simultanei: cambiamento climatico, che aumenta la volatilità delle vendemmie; trasformazione demografica, con mercati maturi sempre più anziani e minore coinvolgimento delle giovani generazioni; evoluzione economica, che rende i consumatori più sensibili ai prezzi e più propensi a distribuire la spesa tra categorie beverage diverse.
“Nel complesso, il settore sta dimostrando la propria resilienza, sia nella ricerca di nuove opportunità di mercato sia nell’adeguamento della capacità produttiva in linea con la domanda”, aggiunge Barker. “Il commercio e il valore dei prodotti rimangono solidi e i recenti accordi commerciali bilaterali o multilaterali contribuiranno a creare condizioni positive per i mercati in evoluzione”.
Vigneto mondiale: sesto anno consecutivo di contrazione
La superficie vitata mondiale si attesta nel 2025 a 7 milioni di ettari, in calo dello 0,8% rispetto al 2024. È il sesto anno consecutivo di riduzione e conferma un processo di adeguamento ormai globale, con estirpazioni e ridimensionamenti in diversi Paesi produttori.
Il vigneto mondiale risulta oggi inferiore del 9% rispetto al 2000. L’Unione Europea rappresenta ancora il 45% della superficie vitata globale, mentre l’emisfero sud pesa per il 12%. La Spagna resta il primo Paese per superficie, con 919mila ettari, seguita da Francia, Cina, Italia e Stati Uniti.
Il caso francese è tra i più significativi: nel 2025 la Francia registra un calo del 4,4% della superficie vitata, pari a circa 34mila ettari in meno, mentre l’Italia mostra una flessione molto più contenuta, dello 0,3%, attestandosi a 726mila ettari.
Produzione di vino 2025: terza vendemmia corta consecutiva
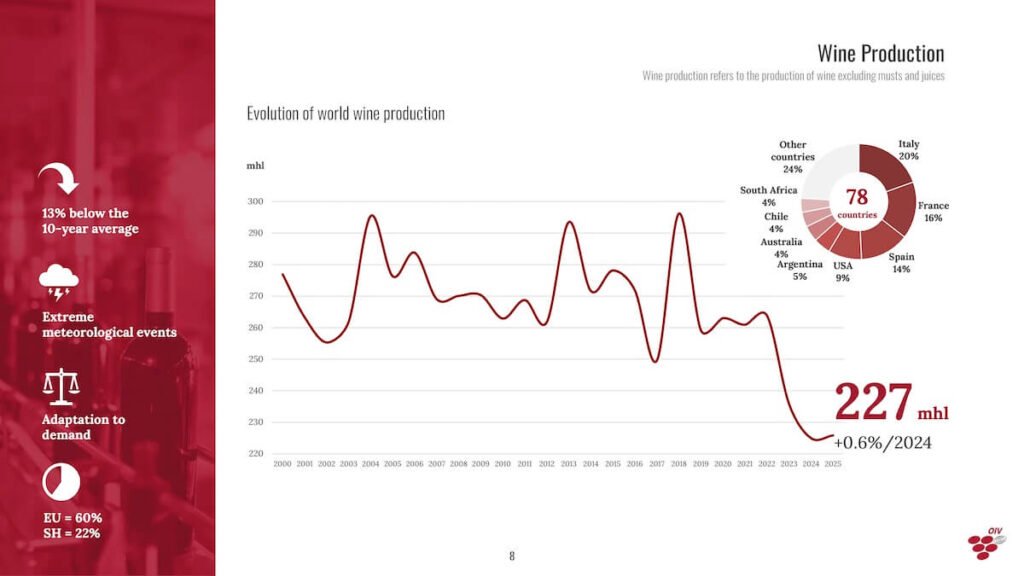
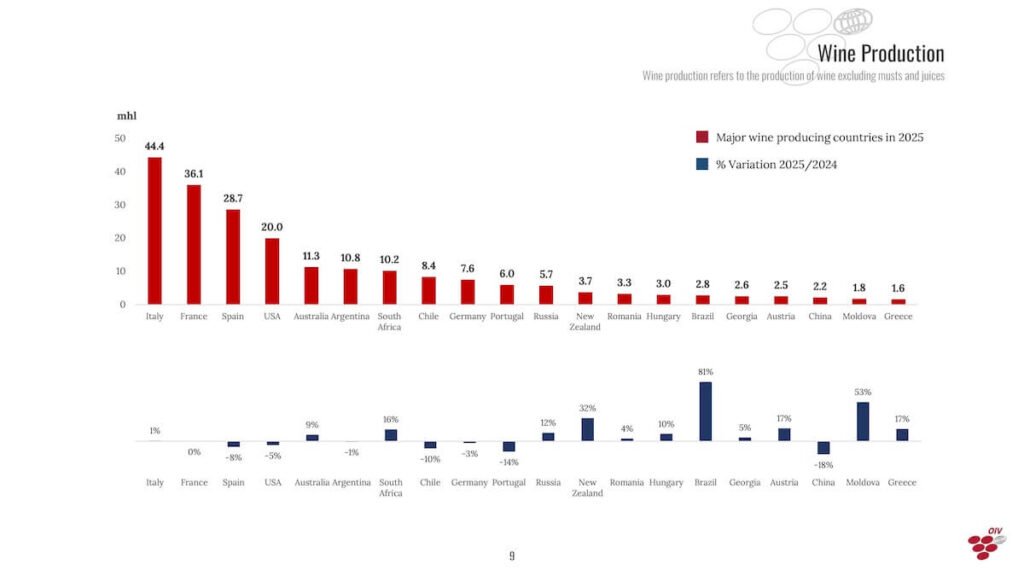
La produzione mondiale di vino è stimata a 227 milioni di ettolitri, appena lo 0,6% sopra il minimo storico del 2024, ma ancora il 9,4% sotto la media degli ultimi cinque anni. È il terzo anno consecutivo di produzione bassa, segno di un contesto in cui clima e strategie produttive stanno comprimendo l’offerta.
Eventi meteorologici estremi, gelate primaverili, piogge eccessive, siccità prolungate e ondate di calore hanno condizionato molte regioni vitivinicole, tanto nell’emisfero nord quanto nell’emisfero sud. Ma l’Oiv sottolinea anche un altro aspetto: in alcuni casi i volumi più bassi riflettono scelte produttive più prudenti, legate a una domanda globale più debole.
L’Italia si conferma primo produttore mondiale con 44,4 milioni di ettolitri, sostanzialmente in linea con il 2024 ma ancora sotto la media quinquennale. Seguono Francia, con 36,1 milioni di ettolitri, e Spagna, con 28,7 milioni. Gli Stati Uniti si fermano a 20 milioni di ettolitri, in calo del 5,3% sul 2024 e del 16,2% rispetto alla media degli ultimi cinque anni.
Italia prima produttrice mondiale e il ruolo strategico della gestione degli stock
Il dato italiano va letto con attenzione. Il 2025 ha beneficiato di condizioni climatiche complessivamente favorevoli, con primavera mite, piogge equilibrate ed estate non eccessivamente calda. Tuttavia, l’andamento è stato molto diverso tra aree produttive: la crescita è arrivata soprattutto dal Sud e da incrementi moderati nel Nord, mentre il Centro ha registrato una lieve contrazione, in particolare per effetto della Toscana.
In alcune denominazioni, inoltre, le rese sono state volontariamente limitate per gestire livelli di stock ancora elevati. È un passaggio cruciale perché mostra come il tema non sia più soltanto produrre, ma produrre in coerenza con una domanda che non cresce più automaticamente.
La riduzione della produzione, quindi, non rappresenta sempre un segnale di debolezza. In alcuni casi diventa una leva strategica per riequilibrare il mercato e alleggerire le giacenze accumulate negli anni precedenti.
Consumi di vino 2025: il livello più basso dal 1957
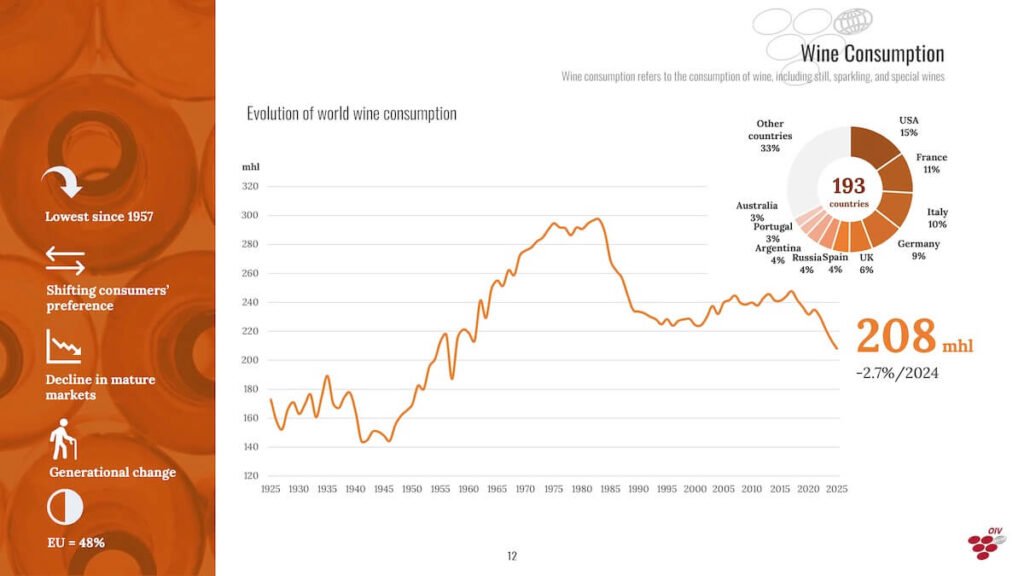
Il dato più delicato riguarda i consumi. Nel 2025 il consumo mondiale di vino è stimato a 208 milioni di ettolitri, in calo del 2,7% sul 2024. La curva discendente prosegue dal 2018 e porta il mercato globale al livello più basso dal 1957.
Il dato assume una dimensione ancora più rilevante se osservato nel medio periodo: rispetto al 2018, il consumo mondiale di vino è diminuito di circa il 14%.
Secondo l’Oiv, questa evoluzione riflette l’incrocio tra mutamenti strutturali nei mercati maturi, nuove abitudini sociali, cambiamenti generazionali e pressioni economiche sul potere d’acquisto. Nel 2025, nove dei dieci principali mercati mondiali del vino hanno registrato consumi in calo.
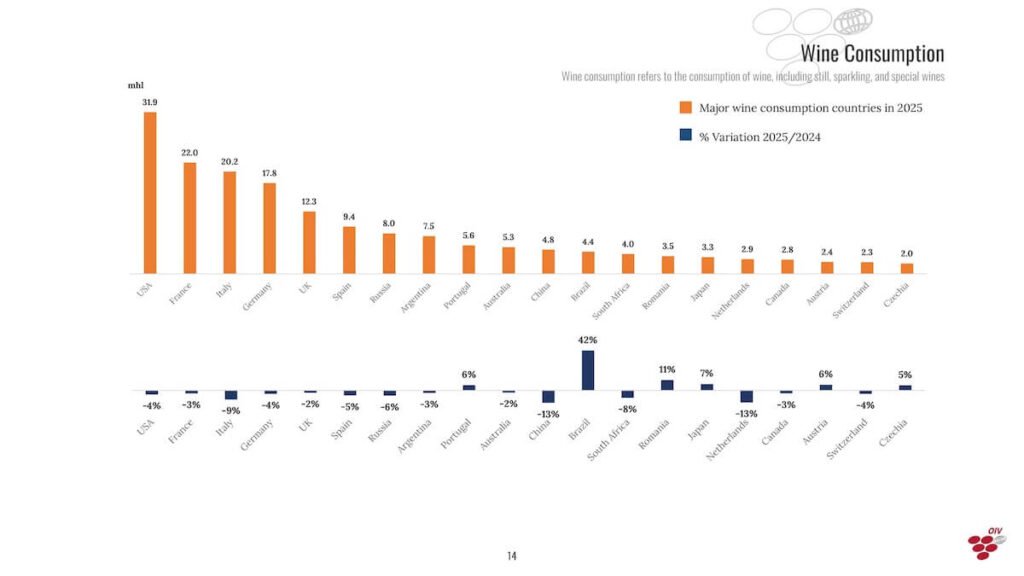
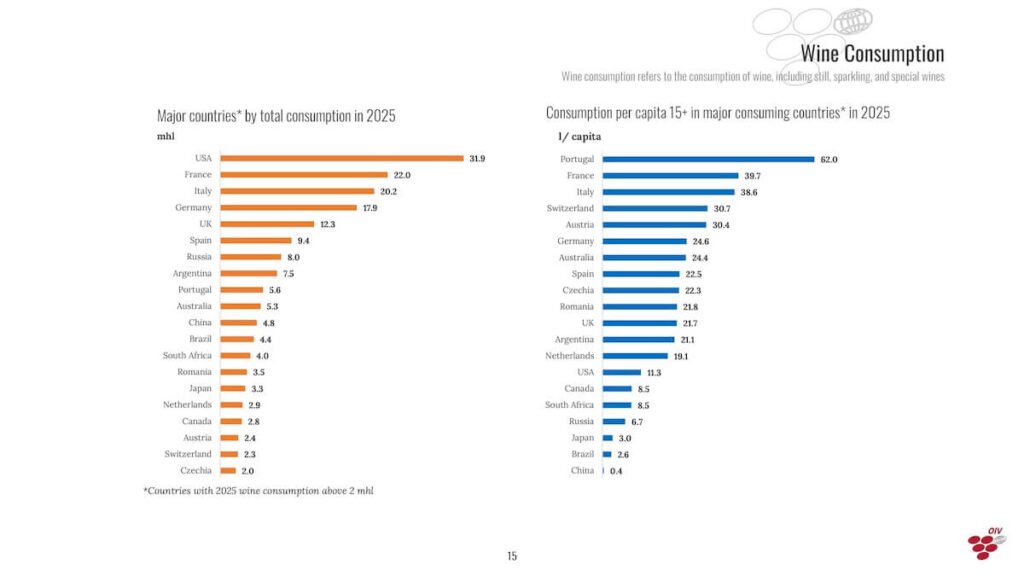
Gli Stati Uniti restano il primo mercato mondiale, con 31,9 milioni di ettolitri, ma segnano una flessione del 4,3%. Seguono Francia, Italia, Germania e Regno Unito. L’Italia, terzo mercato globale, registra una contrazione significativa del 9,4%, tornando sui livelli pre-Covid con 20,2 milioni di ettolitri.
Giovani consumatori e nuove abitudini: la sfida va oltre il prezzo
Il rallentamento dei consumi non dipende soltanto dalla congiuntura economica. Il report Oiv riflette un cambiamento più profondo: nei mercati maturi le nuove generazioni consumano meno alcol e mostrano abitudini più frammentate.
Il vino si trova oggi a competere non solo con altre categorie beverage, ma con modelli di consumo completamente diversi, costruiti attorno a esperienze più immediate, salutistiche o occasionali.
La sfida, dunque, non è soltanto economica: riguarda la capacità del vino di restare culturalmente rilevante per consumatori che attribuiscono valori differenti al concetto stesso di consumo.
La Cina pesa più di quanto sembri sul rallentamento globale
Tra i fattori che influenzano il nuovo equilibrio del vino mondiale, la Cina occupa un ruolo centrale.
Negli ultimi anni il mercato cinese ha progressivamente ridotto i consumi, perdendo circa 2 milioni di ettolitri l’anno rispetto ai livelli precedenti. Una trasformazione che riflette il passaggio da un consumo fortemente associato a status, regali istituzionali e protocollo aziendale a modalità più individuali e frammentate.
Anche la produzione interna cinese continua a ridursi rispetto ai picchi raggiunti nel decennio scorso. Considerando il peso che la Cina aveva assunto come motore di crescita del vino mondiale, il suo ridimensionamento rappresenta uno degli elementi più importanti per comprendere la fase attuale del mercato globale.
Portogallo, Brasile e Giappone: le eccezioni nella geografia dei consumi
Dentro un quadro generale di contrazione, alcuni mercati mostrano invece segnali positivi. Il Portogallo raggiunge nel 2025 un livello record di consumo, pari a 5,6 milioni di ettolitri, in crescita del 5,6% rispetto all’anno precedente. Anche Romania, Giappone e Brasile mostrano dinamiche favorevoli.
Il Brasile, in particolare, si distingue per un balzo molto forte: il consumo raggiunge 4,4 milioni di ettolitri, con un incremento del 41,9% rispetto al 2024 e un livello superiore di quasi il 20% alla media degli ultimi cinque anni.
Ma non è l’unica sorpresa. La Georgia registra una delle produzioni più elevate degli ultimi trent’anni, mentre la Nuova Zelanda vive la seconda vendemmia più abbondante della propria storia recente accompagnata da una forte crescita dell’export. Sono segnali che raccontano come la geografia del vino mondiale continui a spostarsi.
Sul fronte del consumo pro capite, il Portogallo resta il caso più emblematico, con 62 litri per abitante sopra i 15 anni, davanti a Francia e Italia.
Commercio mondiale del vino: volumi e valore in calo
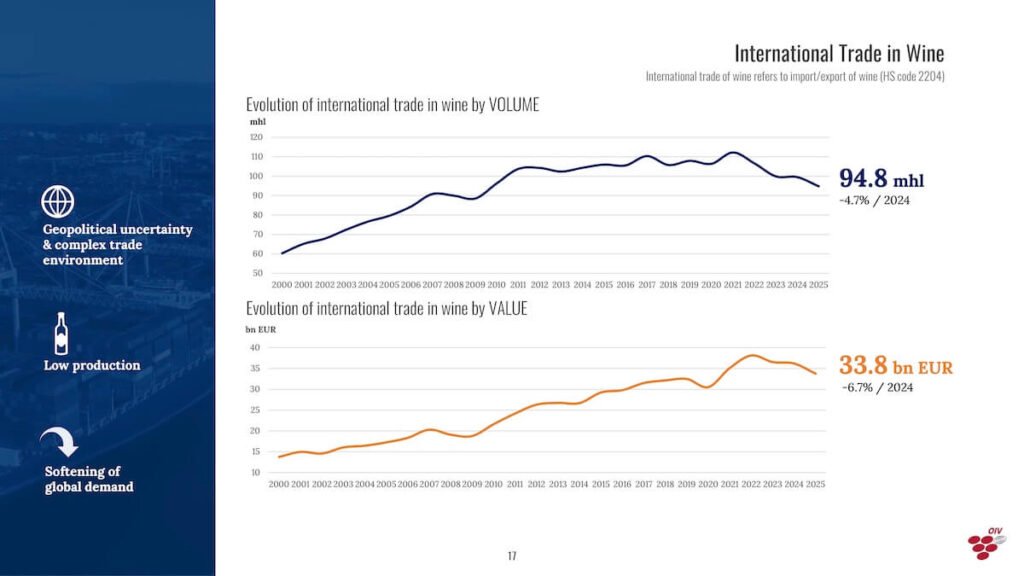
Il commercio internazionale del vino nel 2025 riflette pienamente le tensioni del mercato. Le esportazioni mondiali scendono a 94,8 milioni di ettolitri, in calo del 4,7%, mentre il valore si ferma a 33,8 miliardi di euro, con una flessione del 6,7%.
Il rallentamento è legato a una domanda globale più debole, alle incertezze tariffarie nel mercato statunitense, ai movimenti valutari e a un contesto commerciale sempre più complesso. Nonostante il calo, il livello di internazionalizzazione resta altissimo: il 46% del vino consumato nel mondo è importato, confermando quanto il vino sia oggi uno dei settori agroalimentari più globalizzati.
Anche il prezzo medio delle esportazioni arretra leggermente in euro, attestandosi a 3,56 euro al litro, in calo del 2,1% sul 2024, ma resta comunque il terzo valore più alto mai registrato e il 24% sopra il livello pre-Covid.
Italia primo esportatore per volume, Francia leader per valore
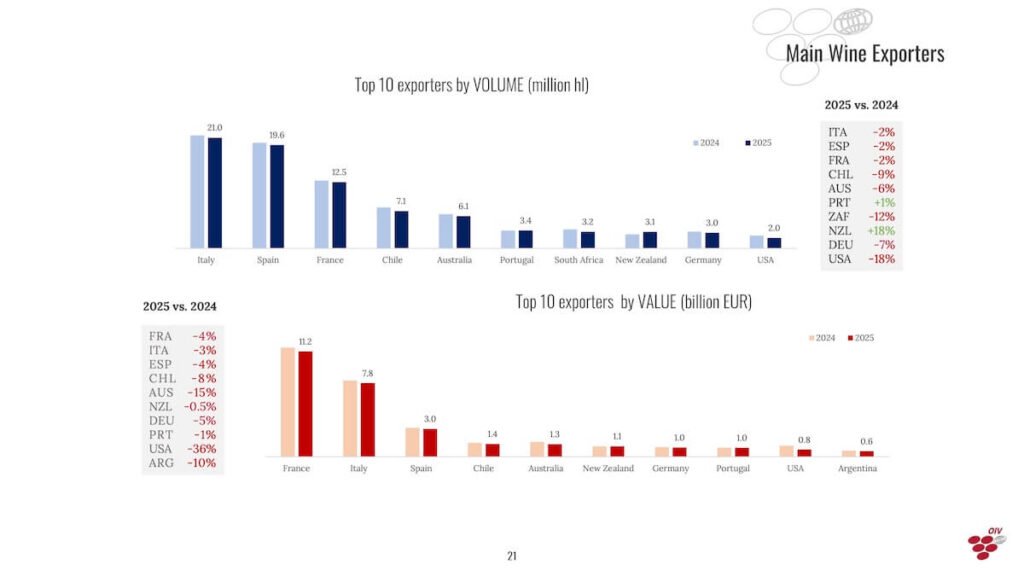
Nel commercio internazionale l’Italia mantiene un ruolo centrale. Nel 2025 esporta 21 milioni di ettolitri, restando il primo esportatore mondiale per volume, davanti a Spagna e Francia. In valore, invece, la leadership resta francese, con 11,2 miliardi di euro, seguita dall’Italia con 7,8 miliardi e dalla Spagna con 3 miliardi.
Le esportazioni italiane calano del 2% in volume e del 3,4% in valore. Il vino imbottigliato, che rappresenta il 55% dei volumi e il 65% del valore dell’export italiano, guida la contrazione, mentre gli spumanti dimostrano una maggiore tenuta, con una flessione più contenuta nei volumi. Gli Stati Uniti restano il primo mercato per valore per il vino italiano, con 1,7 miliardi di euro, ma in calo del 9,1%, anche per l’impatto dei dazi nella seconda parte dell’anno.
Stati Uniti primo mercato del vino, ma importazioni in forte calo
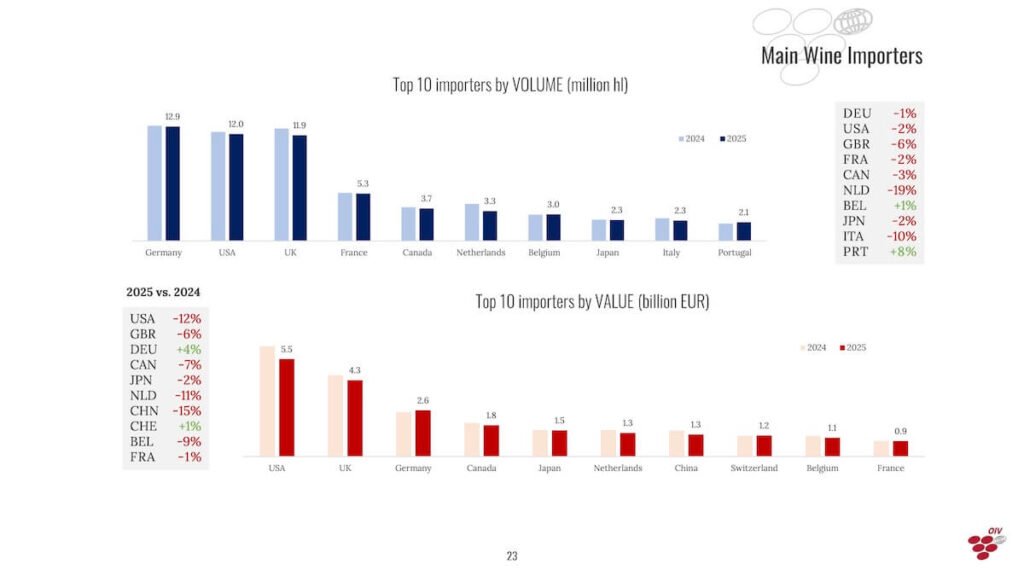
Gli Stati Uniti restano il primo mercato mondiale per consumi e anche il principale importatore per valore. Nel 2025, però, le importazioni statunitensi scendono a 5,5 miliardi di euro, con un calo del 12% rispetto al 2024.
La contrazione riguarda i principali fornitori: Francia, Italia, Nuova Zelanda, Spagna, Australia, Argentina, Cile, Portogallo, Germania e Canada registrano tutti flessioni nel valore esportato verso gli Usa.
È uno dei segnali più chiari della nuova fase del mercato mondiale: il baricentro del vino resta globale, ma la globalizzazione del vino non è più sinonimo automatico di crescita.
Bottiglia, sfuso, sparkling e Bag-in-Box: gli scambi nel mondo
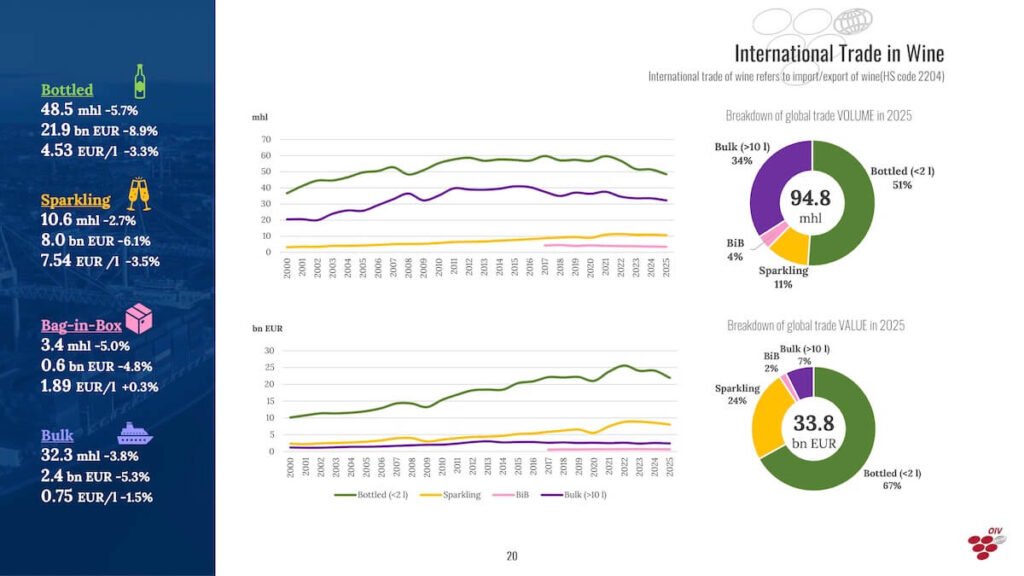
Nel 2025 il vino imbottigliato sotto i 2 litri rappresenta il 51,1% dei volumi esportati e il 66,4% del valore, confermandosi la categoria dominante del commercio mondiale. Tuttavia, registra un calo del 5,7% in volume e dell’8,9% in valore.
Gli sparkling wines pesano per l’11,2% dei volumi e il 24,3% del valore, con una contrazione del 2,7% in volume e del 6,1% in valore. Il vino sfuso, pur rappresentando il 34% dei volumi esportati, vale solo il 7,3% del totale, a conferma di una polarizzazione ormai strutturale tra quantità e valore.
Il Bag-in-Box resta una categoria più piccola, con il 3,6% dei volumi e il 2% del valore, ma mostra una maggiore stabilità del prezzo medio rispetto ad altri formati.
Produzione e consumo: un equilibrio fragile ma possibile
Il dato forse più interessante del rapporto Oiv riguarda l’equilibrio globale tra produzione e consumo. Con 227 milioni di ettolitri prodotti e 208 milioni consumati, il divario apparente è di circa 18,7 milioni di ettolitri. Ma l’Oiv ricorda che una parte rilevante del vino è destinata a usi industriali, tra distillazione, aceto, prodotti a base vino e spirits, per un volume medio stimato intorno ai 30 milioni di ettolitri l’anno.
Per questo, il terzo anno consecutivo di produzione bassa contribuisce a mantenere il mercato sostanzialmente in equilibrio, limitando l’impatto della contrazione dei consumi sugli stock.
La nuova normalità del vino mondiale sembra dunque costruirsi su un paradosso: meno produzione non significa necessariamente scarsità, ma può diventare uno strumento di riequilibrio in un mercato che deve fare i conti con una domanda più selettiva, meno lineare e più difficile da intercettare.
Il futuro del vino mondiale secondo l’Oiv
Il rapporto 2025 conferma che il settore vitivinicolo globale è entrato in una fase di adattamento profondo. I grandi temi non sono più separati: clima, dazi, consumi, stock, prezzi, distribuzione e mercati maturi fanno ormai parte dello stesso sistema di pressioni.
La domanda che resta aperta non è se il vino tornerà a crescere, ma quale sarà il nuovo equilibrio tra produzione, consumo e valore in un mondo che beve meno, sceglie in modo diverso e ricerca prodotti sempre più identitari.
In questo scenario, il vino conserva una forte dimensione internazionale, ma deve imparare a muoversi dentro un mondo più instabile. La capacità di adattare la produzione alla domanda, di presidiare nuovi mercati e di ricostruire valore attorno al consumo diventa il vero terreno competitivo dei prossimi anni.