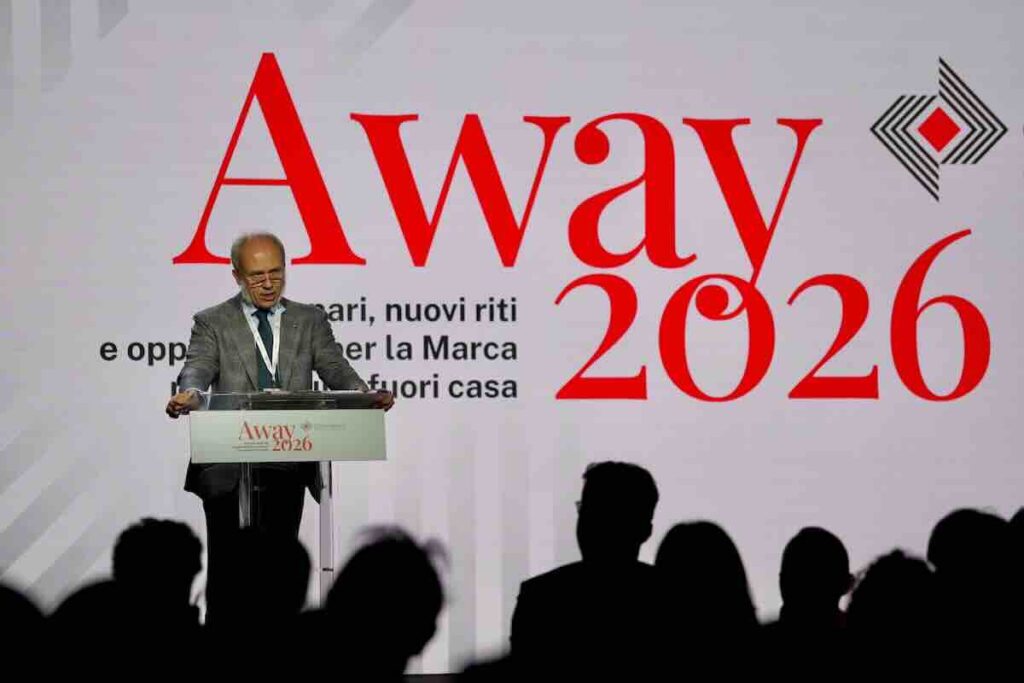
È un quadro in chiaroscuro per i consumi fuori casa, quello emerso a AWAY 2026 – Scenari, nuovi riti e opportunità per la Marca nei consumi fuori casa, l’incontro promosso da Centromarca a Milano. Il presidente Francesco Mutti ha detto: “Stiamo vivendo uno scenario in continua evoluzione. L’escalation del conflitto in Iran sta producendo effetti tangibili sulle catene di approvvigionamento rendendo più difficile per le imprese pianificare le proprie attività. Criticità che si riflettono sui consumi, e in particolare sul turismo e il canale HoReCa, che più di altri, reagiscono in modo immediato all’evoluzione del contesto economico: dalle scelte di consumo, fino alla ridefinizione delle priorità di spesa delle famiglie italiane. Auspichiamo una rapida risoluzione del conflitto, per non compromettere le stime di crescita del comparto che, per il 2026, si attestavano sui 106 miliardi di euro”.
I consumi fuori casa chiudono il 2025 a quota 102 miliardi di euro – confermando la straordinaria importanza del comparto – registrando una crescita a valore del 1,5%, ma una flessione delle visite del 1,1%, che sale a -1,6% se si considerano solo i consumatori italiani. L’analisi presentata da Bruna Boroni, direttore Industry Afh TradeLab, evidenzia performance particolarmente polarizzate. Mentre le catene (+1,1%) e la ristorazione (+0,6%) mostrano una crescita delle visite lievemente positiva, segnali negativi arrivano dai bar diurni (-2,7%) e serali (-2,9%), con crolli più marcati per take away (-4,2%) e food delivery (-4,4%). La GenX (-5,6%), registra la maggior difficoltà, Millennials (-1,3%) e GenZ (-0,3%) contengono la riduzione delle visite; al contrario, i Baby Boomer si confermano il motore di crescita (+3,0%).
Consumi fuori casa: trend delle principali occasioni
Ma quali le performance registrate dalle occasioni che concorrono ai consumi fuori casa? Questa la fotografia:
• Colazione: con 2,2 miliardi di visite e un valore di 6,3 miliardi di euro, si conferma il momento più frequentato, registrando 4,2 miliardi di consumazioni complessive (-1,2% rispetto il 2023) e uno scontrino medio di 2,9 euro. La colazione è vissuta come un’occasione sociale “accessibile”, amata soprattutto dai giovanissimi (+15% di visite). Oltre la metà dei gestori intervistati da Trade Lab (56%) prevede un incremento dello scontrino medio; il 45% considera anche un aumento delle presenze.
• Pranzo: con 1,5 miliardi di visite, 5,5 miliardi di consumazioni e uno scontrino medio di 18,1 euro, l’occasione sviluppa un giro d’affari di 27,4 miliardi di euro. I ricercatori di TradeLab osservano nel momento del pranzo una crescita degli acquisti di pasti nella Grande Distribuzione (+3% dal 2023). Bar e ristoranti di fascia media rilevano un trend negativo (rispettivamente -5,2% e -2,3%), al contrario delle catene (+6,3%). Nei prossimi anni, per il 39% dei gestori di bar e il 34% di ristoratori le visite cresceranno; per oltre il 50% degli intervistati lo scontrino medio aumenterà.
• Aperitivo: calano sensibilmente le visite, attestandosi a 506 milioni (-5,8% rispetto al 2023) con 1,25 miliardi di consumazioni per un totale di 3,9 miliardi di spesa (-6,2% a valore). Lo scontrino medio è di 7,8 euro, che sale a 8,8 euro nel nord ovest e scende a 6,9 euro nel sud e nelle isole. Per quanto riguarda i trend di consumo di bevande nell’occasione, si registra la maggiore difficoltà di tutto il mondo alcolico – birra (-6,5%), cocktails e spiriti (-1,0%), vino e bollicine (-4,0%) – mentre contengono la riduzione le bevande analcoliche esclusa acqua (-2,8%).
• Cena: con 1,6 miliardi di visite e 5,6 miliardi di consumazioni la spesa complessiva sale a 37,2 miliardi (+2,0% rispetto al 2023), con uno scontrino medio di 23,5 euro. Per questa occasione di consumo si registra una forte contrazione nell’acquisto di dolci (-11,3%) e alcolici (-4,4%) a favore di primi piatti, piatti unici e beverage analcolico. Nei canali si evidenzia un aumento del numero di visite rispetto al 2023 per catene (+8,0%), ristorazione di fascia alta (+6,3%) e media (+3,4%), mentre sono in riduzione pizzerie (-1,7%) e soprattutto ristoranti di fascia bassa (-16,0%). Dal punto di vista dei gestori nei prossimi anni, i ristoranti ipotizzano un incremento delle visite (per il 42% del campione) e lo scontrino medio aumenterà (per un ristoratore su due).
Il “nuovo” consumatore
Secondo le evidenze di Nomisma, delineate da Emanuele di Faustino, head of industry & retail, il consumatore è diventato estremamente selettivo. Oltre il 25% degli italiani prevede di incrementare il risparmio nei prossimi mesi, ma senza rinunciare al fuori casa: la parola chiave è “ripensamento”. I consumatori esprimono quindi, come per i consumi domestici, una crescente esigenza di varietà e differenziazione a cui Industria di Marca e distributori devono sempre più adeguarsi per cogliere al meglio uno spettro molto ampio di esigenze dei clienti. Secondo quanto illustrato da Marco Pellizzoni, commercial director YouGov Shopper, gli italiani per rispondere alle loro necessità utilizzano mediamente 12 canali diversi l’anno. Crescite in penetrazione si registrano, negli ultimi tre anni, per cinema e teatri (+9,1%), vending machine (+4,7%), fast food (+9,9%), luoghi di cura (+5,6%) e ristoranti di sushi (+5,5%). In questo scenario, il fuori casa si conferma un ecosistema unico, retto da linguaggi e codici di comunicazione propri, dove il valore dell’esperienza supera quello del possesso. Secondo Carlo Meo, amministratore delegato di M&T, per l’Industria di Marca, la sfida si sposta dalla semplice fornitura di prodotti alla progettazione di esperienze, in cui il bene di consumo assume una valenza concettuale e valoriale.