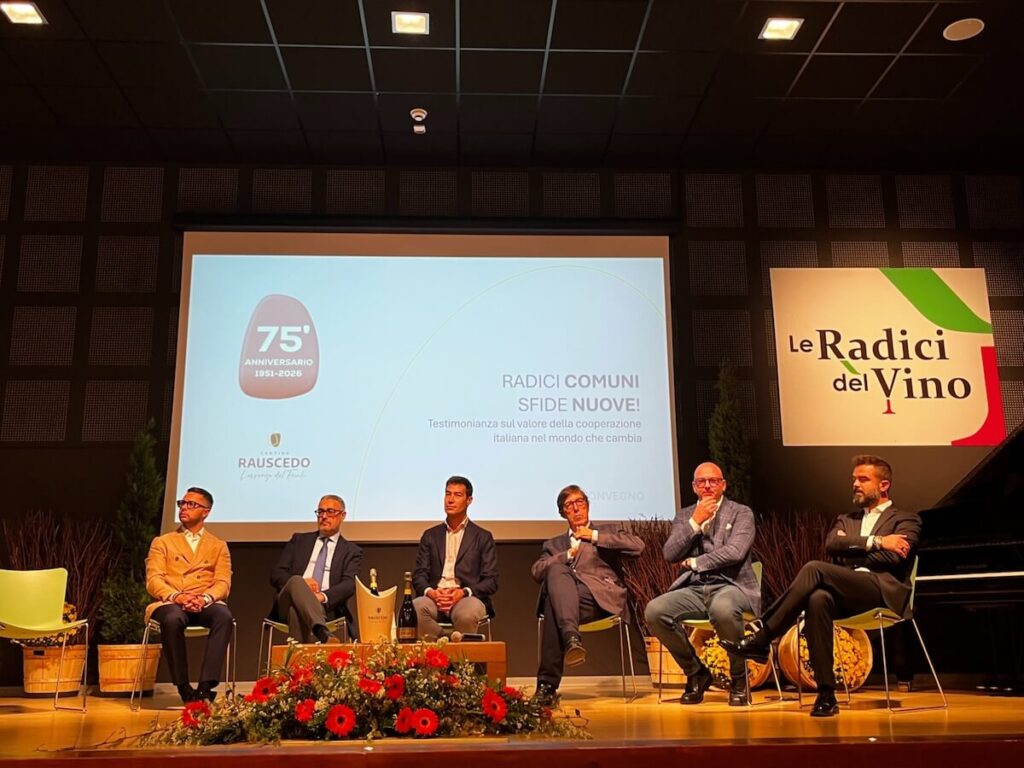
Il vino italiano perde consumatori abituali, i rossi arretrano e l’export non riesce più a compensare con la stessa forza la contrazione del mercato interno. Ma la crisi non riguarda indistintamente tutte le categorie e tutti i Paesi. Mentre i consumi mondiali diminuiscono, gli spumanti mostrano una maggiore capacità di tenuta e mercati come Romania, Vietnam e Polonia registrano tassi di crescita delle importazioni di vino italiano nettamente superiori alla media. È questa la fotografia che emerge dall’analisi di Denis Pantini, responsabile di Nomisma Wine Monitor, presentata il 10 ottobre 2026 in occasione dell’evento organizzato da Cantina Rauscedo per celebrare i suoi primi 75 anni. Un quadro che mette in discussione alcune delle interpretazioni più diffuse sulla crisi del vino, a cominciare dall’idea che siano soprattutto i giovani ad aver smesso di bere.
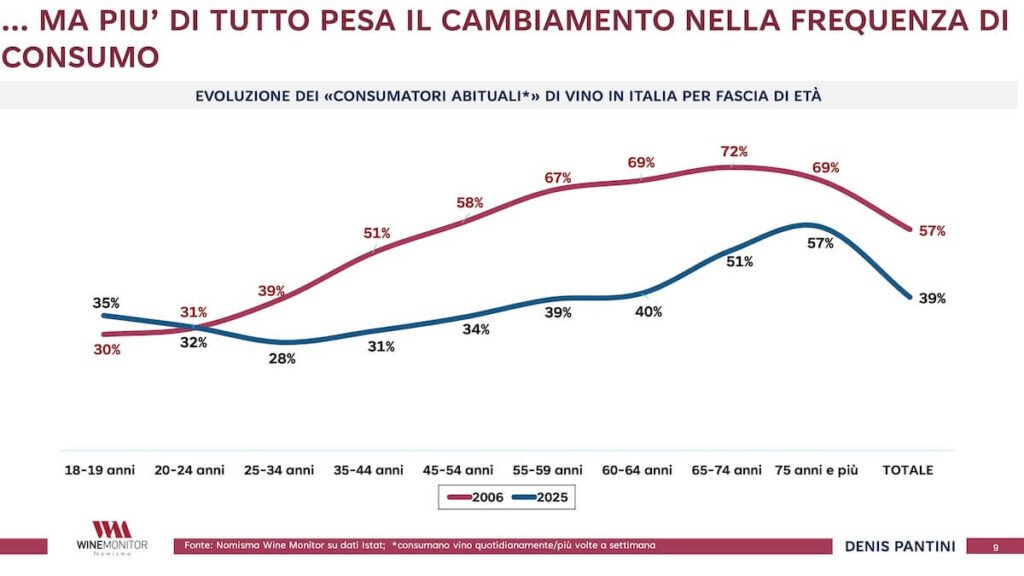
I numeri raccontano qualcosa di più complesso. In vent’anni, in Italia, i consumatori abituali sono passati dal 57% al 39%, mentre la quota dei giovani tra 18 e 24 anni sul totale di chi beve vino è rimasta sostanzialmente invariata. A cambiare è soprattutto la frequenza con cui si consuma, anche nelle generazioni che hanno storicamente accompagnato i pasti con un bicchiere di vino.
Sul fronte internazionale, il modello che ha sostenuto il settore negli ultimi vent’anni mostra nuove fragilità. Oggi l’Italia esporta quasi una bottiglia su due, ma nel primo semestre 2026 le vendite all’estero hanno perso il 6% in valore. Gli Stati Uniti, primo mercato di destinazione del vino italiano, attraversano una fase difficile, aggravata dalle tensioni commerciali.
Eppure, Pantini invita a non confondere il rallentamento con un destino inevitabile di declino. Perché la geografia del consumo sta cambiando e, insieme alle difficoltà, emergono nuove opportunità. Dall’evoluzione della domanda domestica alle prospettive dell’export, abbiamo riorganizzato in forma di intervista i principali passaggi della sua analisi per comprendere dove sta andando il mercato del vino italiano e quali scelte attendono produttori e distributori.
Il mercato del vino italiano è davvero entrato in una crisi strutturale?
Siamo di fronte a una sorta di tempesta perfetta, nella quale si intrecciano fattori strutturali e congiunturali. È importante, però, ricordare da dove arriviamo. Il settore vitivinicolo italiano ha attraversato un lungo periodo di crescita e ha dimostrato una notevole capacità di adattamento.
Se guardiamo agli ultimi vent’anni, la produzione nazionale è rimasta relativamente stabile, nonostante il consumo interno sia diminuito del 25%. Nello stesso periodo la produzione ha registrato una flessione molto più contenuta, pari a circa il 12%.
Come è stato possibile? Grazie soprattutto all’internazionalizzazione. Tra il 2005 e il 2025, le esportazioni italiane di vino sono aumentate del 33% in volume. Nel 2005 esportavamo il 31% del vino prodotto, oggi siamo arrivati al 48%. In altre parole, vent’anni fa vendevamo all’estero tre bottiglie su dieci, oggi praticamente una su due.
L’export ha permesso al settore di mantenere una sostanziale stabilità produttiva nonostante il ridimensionamento del mercato domestico. Il problema è che oggi anche molti mercati internazionali stanno attraversando una fase di rallentamento.
Non credo che avremmo necessariamente potuto prevedere tutto quello che sta accadendo, ma probabilmente avremmo potuto prepararci meglio. Conoscere i dati e comprendere le trasformazioni in corso è fondamentale per individuare strategie di risposta.
Perché in Italia si beve meno vino? È davvero una questione generazionale?
È una delle questioni sulle quali credo sia necessario fare maggiore chiarezza. Spesso si attribuisce la diminuzione dei consumi soprattutto ai giovani, ma i dati raccontano una realtà differente.
Nel 2006, i consumatori tra i 18 e i 24 anni rappresentavano il 6% del totale dei consumatori italiani di vino. Nel 2025 quella percentuale è rimasta al 6%. Non è vero che la loro incidenza si sia improvvisamente ridotta.
Naturalmente la composizione della popolazione sta cambiando. L’Italia è entrata in una fase di declino demografico e di progressivo invecchiamento. Nel 2015 avevamo superato i 60 milioni di abitanti, mentre nel 2025 siamo scesi a circa 58,9 milioni. Le proiezioni indicano che nel 2035 potremmo arrivare a 57,9 milioni.
Ma il fenomeno più importante riguarda la frequenza di consumo.
Nel 2006, il 57% dei consumatori italiani dichiarava di bere vino quotidianamente o più volte alla settimana. Nel 2025 questa quota è scesa al 39%. È una trasformazione enorme.
E ciò che colpisce è che la contrazione più significativa non riguarda le fasce più giovani, dove la percentuale di consumatori abituali è rimasta relativamente stabile, ma le generazioni adulte e mature.
Tra i consumatori di età compresa fra 55 e 59 anni, per esempio, la quota di chi beve abitualmente è passata dal 67% al 39%.
Persone appartenenti a generazioni tradizionalmente abituate a bere vino durante i pasti hanno progressivamente ridotto la frequenza di consumo. È una delle principali spiegazioni del calo complessivo della domanda interna.
Il calo dei consumi abituali spiega anche perché i vini rossi stanno soffrendo più degli altri?
Sì, almeno in parte. Il vino rosso è quello maggiormente associato al consumo regolare durante i pasti. Lo dimostrano i risultati della nostra indagine sui consumatori italiani.
Il 41% di chi beve vino rosso fermo dichiara di consumarlo quotidianamente o due-tre volte alla settimana. La percentuale scende al 30% per i vini bianchi fermi, al 16% per gli spumanti e all’11% per i rosati.
Quando diminuisce la frequenza del consumo quotidiano, è quindi naturale che siano proprio i rossi a risentirne maggiormente.
Non è un fenomeno recente. Tra il 2015 e il 2025, la quota dei vini rossi fermi sui consumi italiani è passata dal 40,6% al 36,9%. Nello stesso periodo, gli spumanti sono cresciuti dal 10,5% al 15,1%.
C’è poi un altro elemento da considerare: il cambiamento climatico. Le estati si allungano e le temperature rimangono elevate per periodi sempre più lunghi. In queste condizioni, bere un Barolo da 16 gradi alcolici diventa meno immediato.
Il clima contribuisce quindi a modificare le preferenze, insieme alla progressiva trasformazione delle occasioni di consumo.
Spumanti in crescita e rossi in difficoltà: che cosa sta accadendo nella grande distribuzione?
I dati della distribuzione moderna confermano una divergenza sempre più evidente tra le categorie.
Nei primi otto mesi del 2026, le vendite di vini fermi e frizzanti hanno registrato una contrazione del 3,2% in volume e del 2,1% in valore.
I rossi sono quelli che soffrono maggiormente, con un calo del 4,4% in volume e del 3,6% in valore. I bianchi mostrano una tenuta relativamente migliore, con una flessione dell’1,9% in volume e dello 0,5% in valore.
Gli spumanti, invece, continuano a crescere: +2,7% in volume e +2,2% in valore.
A trainare questa dinamica sono soprattutto gli Charmat secchi, tra cui il Prosecco, e il Metodo Classico. Quest’ultimo, pur rappresentando meno del 10% delle vendite complessive della categoria, registra un incremento del 13,9% in volume e del 9,4% in valore.
Se allarghiamo lo sguardo al periodo 2017-2025, gli spumanti hanno aumentato le vendite nella grande distribuzione di quasi il 50% in volume, mentre i rossi hanno perso circa il 20%.
Non tutte le categorie stanno vivendo la stessa fase e non possiamo interpretare il mercato come se si trattasse di un’unica domanda omogenea.
Il mercato del vino si sta polarizzando anche dal punto di vista dei prezzi?
È un’altra tendenza significativa.
Da una parte tiene la fascia entry level, quella dei consumatori che acquistano vino con una certa regolarità e cercano soprattutto convenienza.
Dall’altra crescono le fasce premium, alle quali si rivolgono consumatori che magari bevono meno frequentemente, ma quando decidono di farlo cercano un prodotto di qualità superiore.
La fascia che soffre maggiormente è quella intermedia.
Questa polarizzazione ci dice molto di come sta cambiando il rapporto tra consumatore e vino. La scelta non dipende soltanto dal prezzo assoluto, ma anche dalla frequenza e dall’occasione di consumo.
Per le imprese significa confrontarsi con un mercato nel quale la convenienza continua ad avere un peso determinante, ma esistono anche consumatori disposti a riconoscere un valore superiore a prodotti capaci di differenziarsi.
Quanto pesa la cooperazione vitivinicola nell’export italiano? E la sua minore esposizione internazionale rappresenta un limite?
La cooperazione rappresenta complessivamente circa la metà della produzione vinicola italiana. È quindi una componente fondamentale del settore.
Abbiamo confrontato le prime dieci cooperative italiane per fatturato con le prime dieci imprese non cooperative, analizzando il rapporto tra esportazioni e fatturato.
Nel 2025, le cooperative presentavano una propensione all’export del 56%, mentre per le imprese non cooperative la percentuale arrivava al 78%.
Naturalmente esistono differenze molto importanti tra le singole realtà. La Marca Vini e Spumanti realizza all’estero l’88% del proprio fatturato, Gruppo Mezzacorona l’80% e Cavit il 72%. Sono cooperative con una vocazione internazionale estremamente sviluppata.
Se consideriamo però i due gruppi nel loro complesso, le imprese non cooperative risultano maggiormente orientate all’export.
Anche il loro contributo alle esportazioni nazionali è aumentato più rapidamente: tra il 2019 e il 2025, le prime dieci cooperative sono passate dal 17% al 18% dell’export italiano di vino, mentre le prime dieci imprese non cooperative sono salite dal 23% al 25%.
Ma la domanda è proprio questa: la minore propensione all’export delle cooperative rappresenta un punto di forza o un punto di debolezza?
Non possiamo rispondere semplicemente guardando queste percentuali. Dobbiamo considerare anche l’evoluzione del mercato domestico, perché una maggiore presenza in Italia può avere implicazioni differenti a seconda di come cambiano i consumi.
Export vino italiano 2026: quanto è preoccupante il rallentamento dei mercati internazionali?
Il quadro è certamente complesso.
Nel primo semestre del 2026, le esportazioni italiane di vino hanno registrato un calo del 6% in valore e del 3,9% in volume.
I vini fermi e frizzanti imbottigliati hanno perso l’8,9% in valore e il 5,9% in volume. Gli spumanti hanno mostrato una capacità di tenuta nettamente migliore, con un +0,4% in valore e una flessione limitata allo 0,7% in volume.
Se analizziamo i principali mercati di importazione, la situazione appare ancora più difficile.
Nei primi sette mesi del 2026, tra i dodici principali mercati mondiali considerati, soltanto tre hanno registrato una crescita del valore delle importazioni dall’Italia: Giappone, Francia e Brasile.
Il Giappone è cresciuto dell’1,2%, la Francia dell’1,5% e il Brasile del 7,5%.
Negli Stati Uniti, invece, il valore delle importazioni di vino italiano è diminuito del 23,2%. Nel Regno Unito la flessione è stata del 6,6%, in Germania del 5,1% e in Canada dell’11,8%.
Nel complesso, questi dodici mercati hanno ridotto gli acquisti dall’Italia dell’11,8% in valore, a fronte di una contrazione del 10,8% delle loro importazioni complessive di vino.
È quindi evidente che stiamo attraversando una fase particolarmente delicata.
Gli Stati Uniti restano il primo mercato del vino italiano: quanto incidono il calo dei consumi e i dazi?
Gli Stati Uniti rappresentano il primo mercato di destinazione del vino italiano in valore e sono oggi una delle principali fonti di preoccupazione.
Negli ultimi tre anni, il consumo americano di vino è passato da circa 35 milioni di ettolitri a poco più di 32 milioni.
È una contrazione significativa, anche se dobbiamo osservare che le importazioni hanno tenuto meglio rispetto ai consumi complessivi. Questo significa che il calo ha interessato maggiormente i vini prodotti negli Stati Uniti rispetto a quelli importati.
Per gli esportatori italiani è un elemento relativamente positivo, ma naturalmente non elimina le difficoltà.
A complicare il quadro sono intervenuti anche i dazi commerciali introdotti dall’amministrazione Trump.
Le tensioni tariffarie hanno prodotto reazioni da parte di altri Paesi. Il Canada, per esempio, ha ritirato i vini americani dagli scaffali di diversi canali commerciali, mentre la Cina ha introdotto ulteriori barriere.
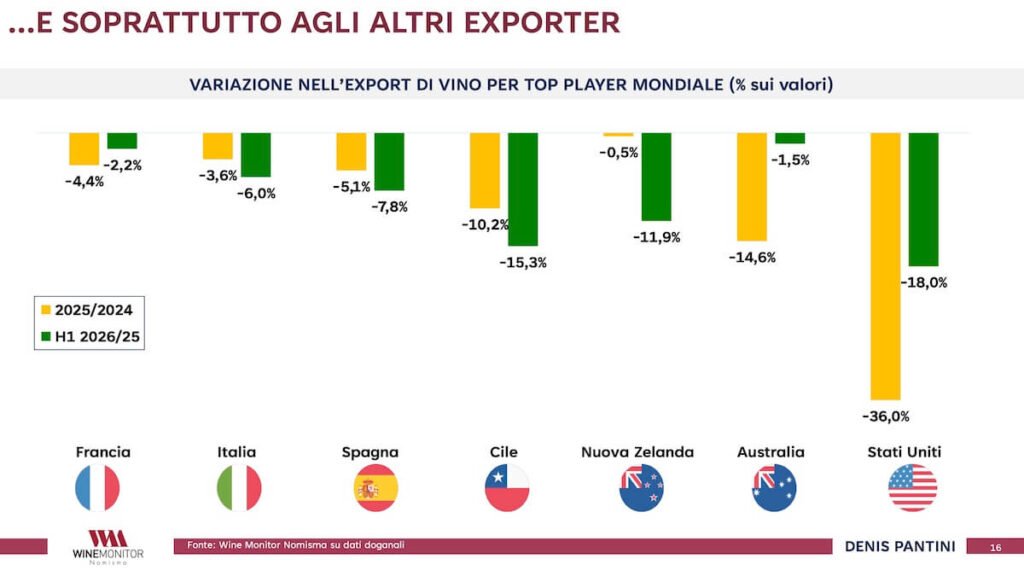
Per gli Stati Uniti le conseguenze sono state particolarmente pesanti: nel 2025 il valore delle esportazioni americane di vino è diminuito del 36% e nel primo semestre 2026 ha registrato un’ulteriore contrazione del 18%.
È una dimostrazione del fatto che i dazi fanno male a tutti, non soltanto a chi li subisce, ma anche a chi li introduce.
Il vino italiano sta perdendo competitività rispetto agli altri grandi Paesi esportatori?
Dobbiamo distinguere le difficoltà del momento dall’andamento di lungo periodo.
Nel primo semestre 2026, l’Italia ha registrato una flessione del 6% nel valore delle esportazioni. Ma la Spagna ha perso il 7,8%, il Cile il 15,3%, la Nuova Zelanda l’11,9%. La Francia ha limitato la contrazione al 2,2%, mentre l’Australia ha registrato un -1,5%.
Questo significa che il rallentamento interessa molti dei principali esportatori mondiali.
C’è poi un altro elemento che ritengo importante.
Se confrontiamo il vino con altri settori di eccellenza del Made in Italy, come abbigliamento, arredamento e automazione, scopriamo che negli ultimi dieci anni il comparto vitivinicolo ha ottenuto risultati relativamente migliori.
Tra il 2015 e il 2025, il valore delle esportazioni italiane di vino è cresciuto di circa il 45%.
Anche altri settori stanno attraversando una fase discendente, per effetto di fattori economici, geopolitici e commerciali che non riguardano esclusivamente il vino.
Non è necessariamente una consolazione, ma è importante interpretare correttamente il contesto.
Ci sono segnali di ripresa per il vino italiano nella seconda parte del 2026?
Uno dei dati più incoraggianti riguarda gli imbottigliamenti.
A settembre 2026 abbiamo registrato una crescita del 4,9% rispetto allo stesso mese dell’anno precedente, dopo un agosto che aveva segnato una contrazione del 4,2%.
Naturalmente un singolo mese non basta per parlare di inversione strutturale, ma è comunque un segnale da osservare.
Se guardiamo ai primi nove mesi del 2026, ritroviamo però le differenze già emerse nell’analisi dei consumi.
I vini bianchi fermi crescono dell’1,8% e gli spumanti dell’1,3%. I rossi fermi, invece, registrano una contrazione dell’8,8%, mentre i rosati perdono il 12,2%.
La ripresa, quindi, non riguarda tutte le tipologie allo stesso modo.
Prezzo, sostenibilità e origine: che cosa cercano oggi i consumatori di vino?
Il prezzo è diventato un elemento particolarmente importante nelle scelte di acquisto, anche a causa della riduzione del potere d’acquisto delle famiglie.
Questo però non significa che altri fattori abbiano perso rilevanza.
Penso soprattutto alla sostenibilità, un tema che negli ultimi anni è passato un po’ in secondo piano nel dibattito pubblico, ma che continua a essere presente nelle valutazioni dei consumatori.
Nella nostra indagine, la sostenibilità viene considerata importante dal 73% dei consumatori italiani, dal 55% di quelli britannici, dal 42% dei tedeschi e dal 59% dei consumatori dei Paesi nordici analizzati.
Un altro elemento significativo è l’origine territoriale.
In Italia, il 70% degli intervistati attribuisce importanza ai marchi di qualità e origine, come Dop e Igp. Anche la notorietà del marchio continua a svolgere un ruolo importante.
Questo ci dice che, accanto alla convenienza, esistono fattori capaci di sostenere la differenziazione e la valorizzazione dei prodotti.
Sono elementi sui quali le imprese vitivinicole possono continuare a investire.
I vini dealcolati rappresentano una vera opportunità per il mercato?
È una categoria sulla quale possono esserci opinioni differenti, ma dobbiamo guardare ai dati.
L’attenzione dei consumatori alla salute e al benessere sta crescendo. Non si considera soltanto la gradazione alcolica, ma anche il contenuto calorico, gli zuccheri e altri aspetti nutrizionali.
In questo contesto si inserisce lo sviluppo dei vini dealcolati.
Tra il 2021 e il 2025, i consumi mondiali di spumanti senza alcol sono passati da circa 53,6 milioni a 87,3 milioni di bottiglie.
Nello stesso periodo, i vini fermi analcolici sono cresciuti da circa 43,7 milioni a 65,9 milioni di bottiglie.
Parliamo ancora di quantità relativamente contenute rispetto al mercato mondiale del vino, ma il ritmo di crescita è significativo.
In alcuni Paesi, soprattutto Stati Uniti e Germania, questi prodotti sono presenti da più tempo e hanno già sviluppato una propria base di consumatori.
Anche all’interno di un settore complessivamente in contrazione, quindi, esistono segmenti capaci di intercettare bisogni differenti.
Quanto può contare l’enoturismo per il futuro delle cantine italiane?
L’enoturismo rappresenta un’opportunità concreta, soprattutto perché permette alle aziende di integrare il reddito derivante dalla produzione e dalla commercializzazione del vino.
Se osserviamo l’andamento degli arrivi turistici nei territori delle principali denominazioni italiane, scopriamo che in molti casi la crescita è superiore alla media delle rispettive regioni.
Tra il 2019 e il 2024, nell’area del Conegliano Valdobbiadene gli arrivi turistici sono aumentati del 26,5%, contro una media veneta dell’8,3%.
Nel Collio la crescita è stata del 27,9%, rispetto all’11,4% del Friuli-Venezia Giulia. In Franciacorta del 16%, contro il 5,7% della Lombardia.
L’area del Barolo ha registrato un +17,6%, rispetto al +3,4% del Piemonte.
In Toscana troviamo risultati particolarmente significativi: Brunello di Montalcino +39%, Vino Nobile di Montepulciano +33% e Bolgheri +28%, contro una media regionale del 6,7%.
Naturalmente i turisti non visitano questi territori esclusivamente per il vino. Ci sono il paesaggio, la cultura, la gastronomia e molti altri elementi di attrazione.
Ma il vino è una componente importante dell’identità di queste destinazioni e le cantine possono intercettare direttamente questo interesse.
Secondo le stime richiamate nella nostra analisi, l’enoturismo può rappresentare mediamente un’integrazione del reddito nell’ordine del 18-20%.
Quali sono i mercati più promettenti per l’export del vino italiano nei prossimi anni?
Credo sia fondamentale cominciare a guardare con maggiore attenzione oltre le destinazioni tradizionali.
È comprensibile che le aziende continuino a concentrarsi sui mercati più vicini, più conosciuti o caratterizzati da una capacità di spesa elevata, come gli Stati Uniti.
Ma esistono numerosi altri Paesi che stanno crescendo e che meritano di essere studiati.
Abbiamo analizzato l’evoluzione delle esportazioni italiane di vino tra il 2015 e il 2025, considerando mercati che acquistano almeno 10 milioni di euro di vino italiano all’anno.
A fronte di una crescita complessiva dell’export del 45% in valore, la Romania ha registrato un incremento del 507%.
La Turchia è cresciuta del 325%, il Vietnam del 264%, la Polonia del 249%, l’Azerbaigian del 240%, la Repubblica Ceca del 235% e la Bulgaria del 209%.
Anche Corea del Sud, Messico, Australia e Croazia hanno mostrato incrementi superiori alla media.
Naturalmente questi tassi di crescita non significano che tali mercati abbiano già raggiunto le dimensioni dei principali sbocchi tradizionali.
Ma sono segnali importanti.
In Europa orientale, per esempio, la crescita dei redditi sta sostenendo lo sviluppo dei consumi. Ci sono poi opportunità interessanti in alcuni mercati asiatici, come Vietnam e Corea del Sud, e in America Latina.
Non tutti i vini possono funzionare allo stesso modo in ogni mercato. Proprio per questo è importante studiare le caratteristiche delle singole destinazioni e non limitarsi a riproporre ovunque le medesime strategie.
Quale sarà allora la sfida decisiva per il vino italiano?
Il settore sta attraversando una fase difficile, ma non credo che dobbiamo rassegnarci all’idea che il mercato sia destinato necessariamente a continuare a diminuire.
Negli ultimi vent’anni il vino italiano ha dimostrato una straordinaria capacità di adattamento.
Abbiamo compensato il calo dei consumi interni attraverso l’export e sviluppato nuovi mercati.
Oggi vediamo emergere categorie e attività che possono rispondere a bisogni differenti: penso agli spumanti, ai vini no-alcol, all’enoturismo e ai mercati internazionali che stanno crescendo più rapidamente della media.
La sfida è riconoscere queste opportunità e comprenderne le caratteristiche. Le opportunità esistono. Dobbiamo conoscerle, interpretarle e capire come sfruttarle. È da questa capacità di analisi che può ripartire la crescita del settore vitivinicolo italiano.